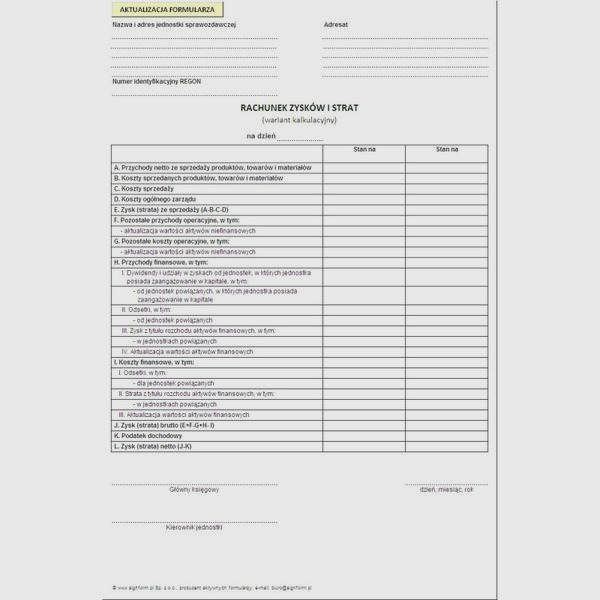
Rachunek zysków i strat OSP pozwala przejrzyście podsumować przychody, koszty i wynik finansowy jednostki za dany rok. W artykule wyjaśniam, jak poprawnie wypełnić poszczególne pozycje, skąd wziąć potrzebne dane i jak uniknąć typowych błędów. Podpowiadam również, na co zwrócić uwagę, aby przygotować dokument zgodnie z obowiązującymi zasadami, bez niepotrzebnych kosztów i komplikacji. Znajdziesz tu praktyczny wzór oraz wskazówki, które ułatwią samodzielne sporządzenie rachunku.
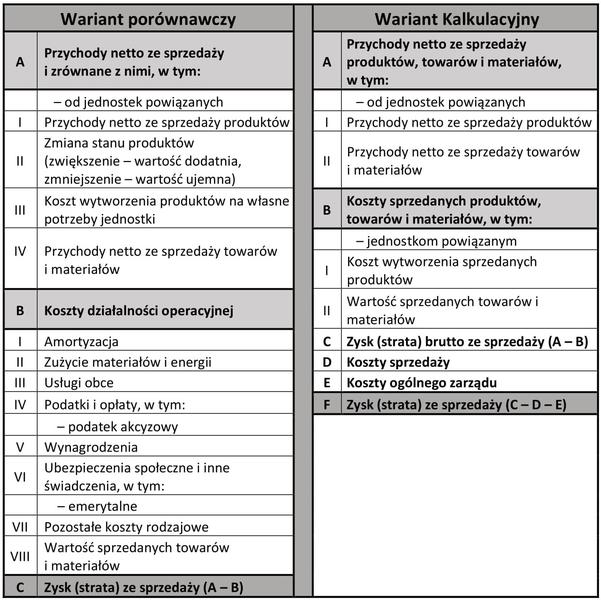
W rachunkowości OSP przychód oznacza wartość uzyskaną przez jednostkę, a koszt — wydatek lub zużycie zasobów związane z jej działalnością. Zgodnie z zasadą memoriału ujmuje się je w okresie, w którym powstały, niezależnie od terminu płatności. Dlatego darowizna może być przychodem po jej otrzymaniu lub uzyskaniu prawa do niej, a faktura za sprzęt — kosztem właściwego okresu, nawet jeśli OSP zapłaci później.
Do przychodów OSP zaliczają się m.in. składki członkowskie, darowizny od osób i firm, dotacje gminne, środki z konkursów, wpływy z działalności statutowej oraz — jeśli jednostka ją prowadzi — działalność gospodarczą. Koszty obejmują np. paliwo, przeglądy i naprawy samochodów, umundurowanie, sprzęt ratowniczy, ubezpieczenia, szkolenia i opłaty bankowe. Każdą pozycję należy opisać i przypisać do właściwego celu, zwłaszcza gdy dotacja pokrywa konkretny zakup lub działanie.
Przykładowo OSP otrzymuje 12 000 zł dotacji na wyposażenie i kupuje sprzęt za 9 500 zł. Dotację ujmuje jako przychód, a zakup jako koszt lub składnik majątku — zgodnie z przyjętymi zasadami rachunkowości. Nie zapisuje więc wyłącznie różnicy 2 500 zł. Jeśli jednostka kupi paliwo za 600 zł w grudniu, ale zapłaci w styczniu, koszt zasadniczo przypada na grudzień. Przy sprawdzaniu zapisów porównuję dokument, cel wydatku i okres, którego dotyczy.
Jeden dokument może uchronić OSP przed błędnym wynikiem finansowym
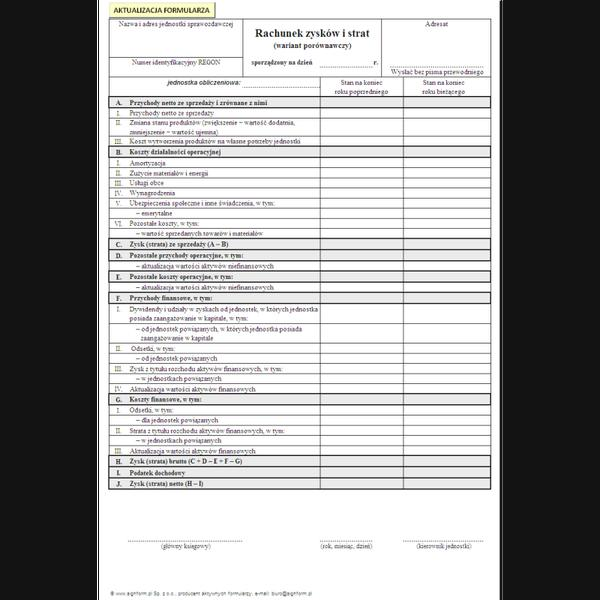
Każdy zapis powinien opierać się na wiarygodnym dokumencie, takim jak faktura, rachunek, umowa darowizny, decyzja o przyznaniu dotacji, wyciąg bankowy czy dokument kasowy. OSP powinna na bieżąco ewidencjonować przychody i koszty oraz wskazywać, czy dotyczą działalności statutowej, gospodarczej czy zadania finansowanego ze środków publicznych. Przy dotacji trzeba też sprawdzić umowę: wydatek musi mieścić się w określonym celu, kwocie i terminie.
Na koniec okresu OSP porównuje przychody z kosztami. Jeśli przychody są wyższe, jednostka wykazuje nadwyżkę; jeśli koszty przewyższają przychody — stratę. Wynik finansowy nie jest jednak tym samym co saldo rachunku bankowego: OSP może mieć pieniądze na koncie i jednocześnie ponieść stratę albo wykazać nadwyżkę, choć część należności pozostaje nieopłacona. Jeżeli masz chwilę, sprawdź, jak interpretować wynik anty-TG i kiedy wykonać badanie. Organ wskazany w statucie zatwierdza roczne sprawozdanie finansowe, zwykle w ciągu 6 miesięcy od dnia bilansowego. Przy roku kalendarzowym termin ten przypada co do zasady 30 czerwca.
Jak sporządzić rachunek wyników OSP krok po kroku
Przygotuj rachunek zysków i strat OSP: zbierz dane, ustal wynik, a następnie sprawdź kompletność dokumentu i uzyskaj jego zatwierdzenie. Zakres sprawozdania dostosuj do zasad rachunkowości przyjętych przez jednostkę i jej obowiązków.
- Ustal okres i zakres sprawozdania. Wskaż rok obrotowy i sprawdź, czy OSP prowadzi księgi rachunkowe oraz może stosować uproszczenia. Sam status stowarzyszenia nie przesądza o zakresie dokumentów.
- Zbierz dane z ksiąg i dokumentów źródłowych. Uwzględnij przychody i koszty dotyczące całego okresu, również nieopłacone. Sprawdź m.in. składki, darowizny, dotacje, zbiórki i działalność odpłatną, a także koszty celów statutowych, sprzętu, utrzymania, administracji oraz działalności gospodarczej, jeśli OSP ją prowadzi.
- Przyporządkuj pozycje według ich charakteru. Oddziel działalność statutową od gospodarczej, a także wyodrębnij pozostałe i finansowe przychody oraz koszty, jeśli występują. Nie ujmuj wydatku ponownie ani nie uznawaj samego przepływu pieniędzy za przychód lub koszt. Stosuj zasady rachunkowości OSP i zasadę memoriału.
- Wybierz wariant rachunku. W wariancie porównawczym grupuj koszty według rodzaju, np. wynagrodzeń, amortyzacji i usług obcych. W kalkulacyjnym przypisuj je do miejsc powstawania, np. działalności statutowej, administracji lub działalności gospodarczej. Wybierz wariant zgodny z polityką rachunkowości i stosuj go konsekwentnie.
- Oblicz wynik i sprawdź dane. Zestaw przychody z kosztami, uwzględnij pozostałe pozycje oraz podatek, jeśli dotyczy, a następnie ustal zysk lub stratę. Porównaj sumy z księgami i pozostałymi elementami sprawozdania. Sprawdź też, czy błędy lub pominięcia nie zniekształcają istotnie wyniku.
- Opisz wynik i przygotuj dokument do zatwierdzenia. Dodatni wynik przeznacz zgodnie ze statutem i uchwałą właściwego organu, np. na cele statutowe lub fundusz statutowy. Przy stracie ustal źródło jej pokrycia i sprawdź, czy decyzja dotycząca funduszu wymaga uchwały. Organ zatwierdzający określa statut; roczne sprawozdanie co do zasady zatwierdza się w ciągu sześciu miesięcy od dnia bilansowego.
- Sprawdź kompletność przed złożeniem. Dołącz wymagane uchwały i pozostałe elementy sprawozdania, w tym bilans oraz informację dodatkową, jeśli są wymagane. Jeśli OSP musi składać sprawozdanie elektronicznie, przygotuj je w odpowiednim formacie, uzyskaj wymagane podpisy i dotrzymaj terminu właściwego dla jednostki.
Wariant porównawczy czy kalkulacyjny — co wybrać dla OSP?
Wybór wariantu porównawczego lub kalkulacyjnego zależy od potrzeb OSP i szczegółowości jej ewidencji. Rachunek zysków i strat przedstawia przychody, koszty i wynik za dany okres, zwykle rok obrotowy. Dzięki niemu jednostka ocenia, czy ma środki na bieżącą działalność i cele statutowe, a także łatwiej planuje zakupy, rozlicza dotacje i przygotowuje sprawozdanie finansowe.
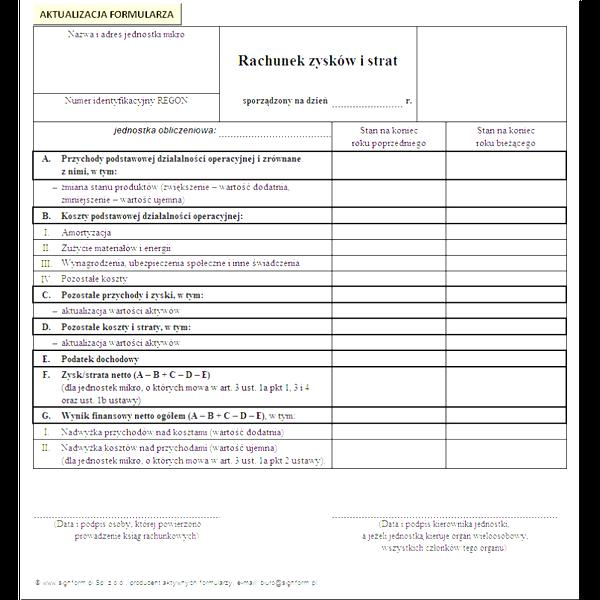
Wariant porównawczy grupuje koszty według rodzaju, na przykład na wynagrodzenia, amortyzację, materiały, energię i usługi obce. Ułatwia OSP porównanie wydatków z poprzednimi latami oraz kontrolę kosztów paliwa, wyposażenia czy utrzymania remizy. Z kolei wariant kalkulacyjny pokazuje, na jakie działania przypadają koszty, takie jak ratownictwo, szkolenia, utrzymanie sprzętu i administracja. Warto wybrać układ, z którego zarząd i komisja rewizyjna będą regularnie korzystać.
Przejrzyste koszty, mniej pracy i spokojniejsze planowanie w OSP
Gdy OSP ewidencjonuje wydatki głównie według kategorii, wariant porównawczy będzie prostszy. Jeśli natomiast rozdziela koszty między działania lub projekty, wariant kalkulacyjny zapewni więcej szczegółów. Niezależnie od wyboru należy gromadzić komplet dokumentów, ujmować przychody i koszty we właściwym okresie oraz porównywać wyniki z poprzednimi latami. Osobne pozycje na paliwo, przeglądy i naprawy ułatwią zaplanowanie budżetu na kolejny rok.
Nie istnieje jeden wariant odpowiedni dla każdej OSP. Wybór powinien uwzględniać charakter działalności, zasady rachunkowości i zakres prowadzonej ewidencji, a zarazem zapewniać rzetelny obraz finansów bez zbędnej pracy ochotników. Jednostka może przeznaczyć dodatni wynik na cele statutowe zgodnie z decyzją właściwego organu, a dokumenty finansowe musi zatwierdzić w wymaganym terminie. Regularna analiza przychodów i kosztów pomaga wcześniej wykryć problemy oraz planować wydatki na sprzęt, szkolenia i gotowość operacyjną.
Przejrzysta ewidencja finansowa pomaga OSP podejmować lepsze decyzje i odpowiedzialnie gospodarować środkami. Regularne planowanie wydatków wspiera utrzymanie sprzętu oraz gotowość do działań ratowniczych.
Jak zatwierdzić wynik finansowy i przeznaczyć go na cele statutowe?
Zatwierdzenie wyniku finansowego wymaga sporządzenia rocznego sprawozdania, które przedstawia przychody, koszty oraz zysk lub stratę organizacji. Przed zatwierdzeniem sprawdź kompletność i spójność danych: rachunek zysków i strat powinien odpowiadać bilansowi, a faktury, umowy i wyciągi bankowe — potwierdzać operacje. Sprawozdanie zatwierdza organ wskazany w statucie, na przykład walne zebranie, rada fundatorów lub komisja rewizyjna, jeśli statut powierza jej tę funkcję.
Przed głosowaniem członkowie organu zapoznają się ze sprawozdaniem oraz, jeśli wymagają tego przepisy, z opinią biegłego rewidenta. Następnie podejmują uchwałę o zatwierdzeniu dokumentu. Przy roku obrotowym zgodnym z kalendarzowym sprawozdanie za 2025 rok trzeba sporządzić do 31 marca 2026 roku, a zatwierdzić najpóźniej do 30 czerwca 2026 roku. Jeśli organizacja ma obowiązek złożyć dokumenty, przekazuje je do właściwego rejestru lub urzędu w ciągu 15 dni od zatwierdzenia.
Jeśli organizacja osiągnęła zysk, organ zatwierdzający podejmuje osobną uchwałę o jego przeznaczeniu. Może wskazać konkretne cele statutowe, takie jak finansowanie programu, zakup wyposażenia lub rozwój działalności, albo zwiększyć fundusz statutowy. Wybrany cel musi być zgodny ze statutem i obowiązującymi przepisami. Uchwała powinna określać kwotę, źródło środków i sposób ich wykorzystania. Jasny zapis ułatwia późniejsze rozliczenie decyzji.
Jasne decyzje i dobrze udokumentowane środki organizacji
W uchwale podaj nazwę organizacji, datę posiedzenia, kwotę zysku netto za dany rok, podstawę decyzji i dokładne przeznaczenie pieniędzy. Możesz na przykład zapisać, że 18 400 zł przeznaczasz na warsztaty edukacyjne, a 7 200 zł — na fundusz statutowy, o ile kwoty odpowiadają rzeczywistemu wynikowi i planom organizacji. Uchwały o zatwierdzeniu sprawozdania i podziale zysku przechowuj z dokumentacją finansową. Jeśli składasz sprawozdanie do KRS, dołącz wymagane uchwały.
Przy stracie nie podejmuje się uchwały o podziale zysku, ale trzeba określić sposób pokrycia straty. Jeśli organizacja wykorzysta zyski z lat ubiegłych, dodatkowa decyzja może nie być potrzebna. Natomiast sięgnięcie po fundusz statutowy wymaga uchwały właściwego organu, która określi wykorzystanie funduszu na pokrycie wskazanych kosztów. Formalnie udokumentuj każdą decyzję zmieniającą wysokość funduszu statutowego.
Po zatwierdzeniu sprawozdania nie poprawiaj ksiąg za zamknięty rok przez ponowne sporządzenie dokumentu. Błąd wykryty później ujmij w bieżącym okresie, stosując zasady zależne od jego istotności i przyjętej polityki rachunkowości; błędy o podobnym charakterze oceniaj łącznie. Na koniec sprawdź, czy uchwały zawierają datę, wynik głosowania i podpisy wymagane przez statut, a następnie wydawaj środki zgodnie z zapisanym celem. Dzięki temu organizacja przejrzyście rozliczy ich wykorzystanie.
Wskazówka: przed podjęciem uchwały sprawdź statut OSP — to on określa, który organ zatwierdza sprawozdanie i decyduje o przeznaczeniu zysku; uchwała niewłaściwego organu może wymagać ponownego podjęcia.
Terminy, podpisy i załączniki: jak złożyć sprawozdanie bez błędów?
Poniższa lista pomoże Ci dotrzymać terminów, prawidłowo podpisać sprawozdanie finansowe i dołączyć wymagane dokumenty.
- Zaplanuj terminy. Jeśli rok obrotowy pokrywa się z kalendarzowym, sporządź sprawozdanie za 2025 r. do 31 marca 2026 r. i zatwierdź je do 30 czerwca 2026 r. Następnie złóż je w ciągu 15 dni od zatwierdzenia. Co do zasady zatwierdź roczne sprawozdanie w ciągu sześciu miesięcy od dnia bilansowego.
- Ustal, kto zatwierdza dokument. Sprawdź w statucie lub przepisach, który organ — na przykład zgromadzenie wspólników, walne zebranie albo organ nadzoru — odpowiada za zatwierdzenie. Zwykle organ głosuje i podejmuje uchwałę.
- Sprawdź kompletność sprawozdania. Zakres dokumentu zależy od rodzaju i wielkości jednostki, ale może obejmować m.in. bilans, rachunek zysków i strat oraz informację dodatkową. Zweryfikuj spójność danych i przygotuj plik w wymaganej strukturze XML. Skan ani PDF nie zastępują e-sprawozdania.
- Zbierz wymagane podpisy. Podpisy składa osoba odpowiedzialna za prowadzenie ksiąg rachunkowych oraz wszyscy członkowie zarządu. Każdy podpisuje dokument elektronicznie — na przykład podpisem kwalifikowanym, Profilem Zaufanym lub podpisem osobistym. Daty podpisów nie mogą przypadać po dacie sporządzenia sprawozdania.
- Dołącz uchwały i pozostałe dokumenty. Do zgłoszenia dołącz uchwałę zatwierdzającą sprawozdanie oraz uchwałę o podziale zysku albo pokryciu straty. Uchwała zatwierdzająca wchodzi w skład dokumentacji. Jeśli organizacja zmienia fundusz statutowy, właściwy organ również musi podjąć uchwałę.
- Złóż dokument we właściwym systemie. Podmioty wpisane do rejestru przedsiębiorców KRS składają dokumenty elektronicznie w Repozytorium Dokumentów Finansowych. Podmioty niewpisane do KRS, które mają taki obowiązek, przekazują je do KAS. Po wysyłce zachowaj urzędowe potwierdzenie odbioru.
- Zweryfikuj dokumenty przed wysyłką. Sprawdź format XML, komplet podpisów i załączników, zgodność danych oraz daty. Błędy formalne mogą wymagać ponownego złożenia dokumentów, a przekroczenie terminu — skutkować sankcjami lub postępowaniem przymuszającym.
Źródła:
- https://jaaqob.pl/jak-zrobic-rachunek-zyskow-i-strat-krok-po-kroku/
- https://poradnik.ngo.pl/sprawozdanie-finansowe
- https://druki.gofin.pl/informacja-dodatkowa-wraz-z-notami,wzory,43.html
- https://www.mbank.pl/artykuly/sprawozdanie-finansowe-2025/
- https://www.gofin.pl/rachunkowosc/ksiegi-rachunkowe/40947/korekta-bledu-wykrytego-po-zatwierdzeniu-i-zlozeniu-do-krs-sprawozdania-za-rok-2024
- https://www.gofin.pl/rachunkowosc/ksiegi-rachunkowe/40901/istotne-bledy-w-sprawozdaniach-za-lata-ubiegle
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie przychody i koszty OSP uwzględnia w rachunku zysków i strat?Przychody mogą obejmować m.in. składki członkowskie, darowizny, dotacje, środki z konkursów i wpływy z działalności statutowej lub gospodarczej. Koszty to między innymi paliwo, naprawy, sprzęt, ubezpieczenia, szkolenia i opłaty bankowe, przypisane do właściwego celu i okresu.
Jak zasada memoriału wpływa na ujmowanie przychodów i kosztów?Przychody i koszty ujmuje się w okresie, którego dotyczą, niezależnie od tego, kiedy nastąpiła płatność. Dlatego grudniowy zakup paliwa może być kosztem grudnia, nawet jeśli OSP zapłaci za niego w styczniu.
Jak wybrać między wariantem porównawczym a kalkulacyjnym?Wariant porównawczy grupuje koszty według rodzaju, na przykład wynagrodzeń, materiałów i usług obcych. Wariant kalkulacyjny przypisuje je do działań lub miejsc powstawania, takich jak ratownictwo, szkolenia czy administracja; wybór powinien odpowiadać ewidencji i polityce rachunkowości OSP.
Do kiedy w 2026 roku należy sporządzić i zatwierdzić sprawozdanie za 2026 rok?Jeśli rok obrotowy OSP pokrywa się z kalendarzowym, sprawozdanie za 2026 rok należy sporządzić do 31 marca 2026 roku. Zatwierdzenie powinno nastąpić najpóźniej do 30 czerwca 2026 roku, przez organ wskazany w statucie.
Jakie dokumenty i podpisy są potrzebne przy składaniu sprawozdania?Zakres sprawozdania zależy od obowiązków jednostki i może obejmować bilans, rachunek zysków i strat oraz informację dodatkową. Należy też dołączyć wymagane uchwały, uzyskać wymagane podpisy elektroniczne i złożyć dokument we właściwym systemie, co do zasady w ciągu 15 dni od zatwierdzenia.